- Une assurance hospitalisation seule complète les remboursements liés à une admission, sans couvrir tous les soins de ville.
- Elle peut convenir si vous souhaitez surtout limiter votre reste à charge en clinique ou à l’hôpital : chambre particulière, honoraires et forfait journalier selon le contrat.
- Avant de souscrire, comparez les garanties sur le type d’établissement, les plafonds, les délais de carence et les exclusions — pas seulement sur le prix.
Une assurance hospitalisation seule, parfois appelée mutuelle hospitalisation seulement, est une complémentaire santé ciblée sur les dépenses liées à une hospitalisation. Elle ne remplace pas forcément une mutuelle complète : les consultations, l’optique ou le dentaire restent généralement peu ou pas couverts. Son intérêt dépend donc de vos priorités, de votre budget et de votre exposition au risque d’hospitalisation.
Que couvre une assurance hospitalisation seule ?
La Sécurité sociale rembourse une partie des frais hospitaliers, mais certains coûts peuvent rester à la charge du patient. Selon la formule, une garantie dédiée peut intervenir sur le ticket modérateur, le forfait journalier hospitalier, les dépassements d’honoraires et la chambre particulière. Les niveaux et limites varient fortement d’un assureur à l’autre.
| Poste | À vérifier dans le contrat | Pourquoi c’est important |
|---|---|---|
| Frais de séjour | Part prise en charge après l’Assurance Maladie | Évite de confondre remboursement légal et complément du contrat |
| Honoraires | Pourcentage de la base de remboursement ou plafond en euros | Les dépassements peuvent être significatifs selon le praticien |
| Chambre particulière | Montant par nuit et nombre de nuits | C’est souvent une option de confort, avec un plafond précis |
| Ambulance et accompagnement | Conditions et exclusions | Ces garanties ne sont pas incluses de façon uniforme |
Pour qui une mutuelle hospitalisation seulement peut-elle être utile ?
Cette formule peut intéresser une personne qui accepte de régler elle-même ses dépenses de soins courants mais veut une protection plus solide lors d’un séjour à l’hôpital. Elle peut aussi être étudiée en complément d’une couverture déjà existante mais limitée sur les frais d’hospitalisation. Elle n’est pas automatiquement le meilleur choix : une mutuelle globale peut être plus cohérente lorsque les consultations, médicaments, lunettes ou soins dentaires pèsent régulièrement dans le budget.
Une garantie hospitalisation peut comporter une carence, des plafonds ou des exclusions. Lisez le tableau des garanties et la notice avant toute adhésion, surtout si une hospitalisation est déjà envisagée. Pour une situation médicale ou financière personnelle, demandez conseil à un professionnel compétent.
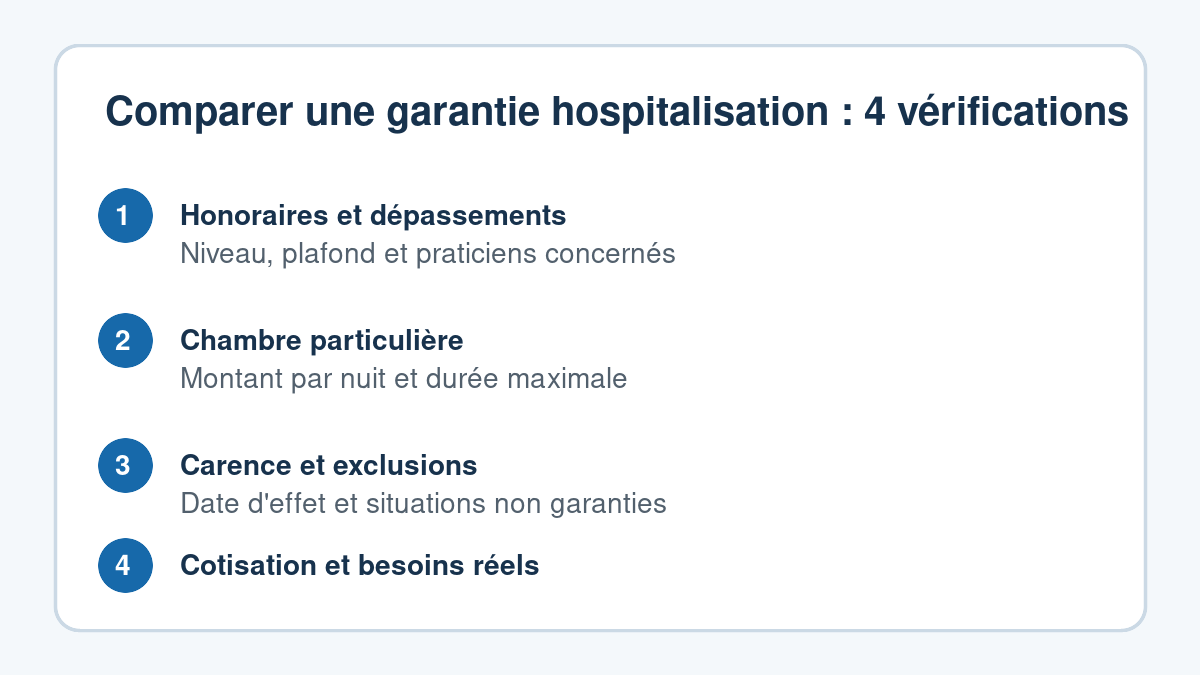
Les quatre points à comparer avant de choisir
- Le niveau des honoraires : vérifiez la limite de remboursement pour les médecins pratiquant des dépassements.
- La chambre particulière : contrôlez le montant par nuit, la durée maximale et les établissements concernés.
- Les délais et exclusions : une prise d’effet différée ou une exclusion peut modifier l’intérêt immédiat du contrat.
- Le budget global : comparez la cotisation annuelle avec les garanties dont vous avez réellement besoin, sans supposer qu’une formule ciblée est toujours moins chère.
Hospitalisation en public ou en clinique : pourquoi le détail compte
Les conditions de prise en charge peuvent différer selon l’établissement, le praticien et les options choisies. Avant une admission programmée, demandez un devis lorsqu’il est possible et faites-le relire au regard de votre tableau de garanties. Le service client de l’organisme complémentaire peut aussi confirmer la méthode de remboursement et les éventuelles démarches de prise en charge.
Pour mieux distinguer les dépenses de santé de la gestion de votre budget, notre article sur le livret bancaire fiscalisé rappelle comment comparer un rendement après fiscalité. Si vous arbitrez plus largement entre sécurité financière et projets professionnels, consultez aussi notre guide pour financer une reconversion professionnelle.
Questions fréquentes
Une assurance hospitalisation seule rembourse-t-elle les consultations ?
En principe, son objet est l’hospitalisation. Les consultations de ville peuvent être exclues ou seulement couvertes dans des cas précis : vérifiez la notice et le tableau des garanties.
La chambre particulière est-elle toujours remboursée ?
Non. Elle dépend de la formule, du plafond par nuit, de la durée du séjour et de la disponibilité de la chambre. Elle est souvent considérée comme une prestation de confort.
Peut-on souscrire juste avant une hospitalisation prévue ?
Cela dépend du contrat. Un délai de carence, un questionnaire ou des exclusions peuvent s’appliquer. Consultez les documents contractuels avant de vous engager.
Photo à la une : W.carter, Wikimedia Commons, licence CC0.
