
En bref
- Le Livret Orange Crédit Mutuel est un livret d’épargne fiscalisé : ses intérêts sont soumis aux prélèvements fiscaux et sociaux.
- Son taux est généralement bien inférieur à celui des livrets réglementés quand le Livret A, le LDDS ou le LEP ne sont pas remplis.
- Il peut servir de complément de trésorerie, mais il faut vérifier le taux brut actuel, les conditions d’ouverture et la fiscalité avant d’y laisser une somme importante.
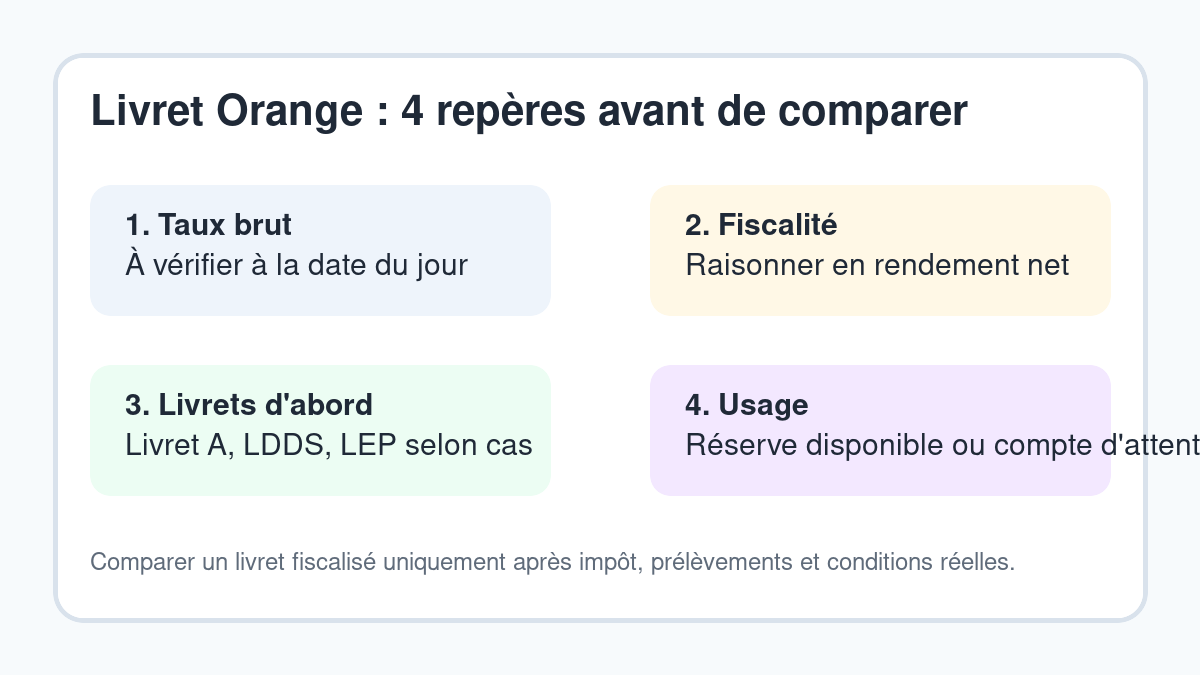
Le Livret Orange du Crédit Mutuel est une solution d’épargne bancaire simple, mais ce n’est pas un livret réglementé défiscalisé. En pratique, il intéresse surtout les clients qui ont déjà rempli leurs livrets réglementés ou qui veulent garder une réserve disponible dans leur banque. Pour comparer correctement, il faut raisonner en taux net après fiscalité, pas seulement en taux affiché.
Livret Orange Crédit Mutuel : de quoi parle-t-on exactement ?
Le Livret Orange est un compte sur livret proposé par le Crédit Mutuel. Il permet de placer de l’argent tout en conservant une disponibilité rapide des fonds. Contrairement au Livret A, au LDDS ou au LEP, ses conditions ne sont pas fixées par l’État de la même façon : la banque peut faire évoluer le taux selon sa politique commerciale.
Ce type de livret est donc utile à comprendre comme un produit de complément. Il ne remplace pas automatiquement les livrets réglementés, surtout lorsque ceux-ci ne sont pas encore au plafond.
Taux du Livret Orange : regarder le brut, puis le net
Les pages spécialisées qui suivent les produits d’épargne indiquent souvent un taux du Livret Orange très faible par rapport aux livrets réglementés. À titre de repère, MoneyVox et FranceTransactions référencent le Livret Orange Crédit Mutuel parmi les comptes sur livret fiscalisés, avec un taux susceptible d’évoluer selon la période et les caisses régionales.
Le bon réflexe consiste à vérifier le taux en vigueur dans votre espace client, auprès de votre conseiller ou dans la documentation tarifaire de votre caisse. Un taux promotionnel, lorsqu’il existe, peut aussi être limité dans le temps ou réservé à certaines conditions.
| Point à comparer | Livret Orange | Livret réglementé |
|---|---|---|
| Fiscalité | Intérêts fiscalisés | Souvent exonérés d’impôt et de prélèvements sociaux |
| Taux | Fixé par la banque, variable | Taux réglementé ou encadré |
| Usage | Épargne de complément | Épargne de précaution prioritaire |
| À vérifier | Taux brut, plafond éventuel, conditions régionales | Plafond légal, éligibilité, disponibilité |
Fiscalité : pourquoi le taux affiché peut être trompeur
Le principal point de vigilance est la fiscalité. Les intérêts d’un livret bancaire fiscalisé sont généralement soumis au prélèvement forfaitaire unique, sauf option ou situation particulière. Autrement dit, un taux brut ne correspond pas au rendement réellement conservé par l’épargnant.
Avant de comparer, demandez-vous donc : quel est le taux net après impôt et prélèvements sociaux ? Si l’écart avec un livret réglementé exonéré est important, le Livret Orange peut devenir peu attractif, sauf besoin spécifique ou absence d’autre enveloppe disponible.
Point de vigilance
Ne laissez pas une grosse somme sur un livret fiscalisé uniquement parce qu’il est facile d’accès. Vérifiez d’abord si votre Livret A, LDDS ou LEP est disponible et adapté à votre situation.
Plafond et conditions : ce qu’il faut contrôler
Les conditions exactes peuvent dépendre de la documentation commerciale du Crédit Mutuel et parfois de la caisse régionale. Les questions à poser sont simples :
- le livret est-il encore proposé à l’ouverture dans votre caisse ?
- quel est le versement minimum ?
- existe-t-il un plafond de rémunération ou un plafond commercial ?
- le taux annoncé est-il permanent ou promotionnel ?
- les intérêts sont-ils calculés par quinzaine, comme beaucoup de livrets ?
Ces détails changent la comparaison. Deux livrets portant le même nom peuvent être perçus différemment selon le taux du moment, votre fiscalité et vos autres comptes d’épargne.
Dans quels cas le Livret Orange peut avoir du sens ?
Le Livret Orange peut être cohérent si vos livrets réglementés sont déjà remplis et que vous voulez garder une épargne disponible sans investir sur un support risqué. Il peut aussi servir de compte d’attente temporaire avant un projet : impôt, achat prévu, travaux, acompte ou trésorerie familiale.
En revanche, il est rarement prioritaire pour construire une épargne de précaution lorsque les livrets défiscalisés restent disponibles. Pour un sujet bancaire connexe, vous pouvez aussi consulter notre guide sur l’espace client Crédit Foncier, utile pour les démarches de suivi de prêt et d’accès sécurisé.
Comment décider avant d’ouvrir ou d’alimenter ce livret
Checklist rapide
- Relevez le taux brut actuel dans la documentation Crédit Mutuel.
- Calculez le rendement net après fiscalité.
- Comparez avec vos livrets réglementés non remplis.
- Vérifiez si le taux est promotionnel, temporaire ou plafonné.
- Gardez une logique de disponibilité : l’argent placé doit rester compatible avec votre horizon de projet.
Si vous comparez plusieurs produits d’épargne ou de placement, gardez la même méthode : rendement net, risque, disponibilité, durée et frais. La logique est proche de celle utilisée dans l’analyse financière : partir d’un indicateur affiché, puis le retraiter pour savoir ce qu’il signifie vraiment. Notre article sur la finance LTM montre cette logique de comparaison à partir de données retraitées.
Sources utiles pour vérifier le taux et la fiscalité
Pour éviter les informations périmées, croisez toujours plusieurs sources et privilégiez la documentation bancaire la plus récente. Les comparateurs spécialisés peuvent aider à situer le livret, mais ils ne remplacent pas les conditions contractuelles applicables à votre compte.
- MoneyVox — fiche Livret Orange Crédit Mutuel
- FranceTransactions — suivi du taux Livret Orange
- Service-public.fr — fiscalité des revenus de capitaux mobiliers
FAQ sur le Livret Orange Crédit Mutuel
Le Livret Orange Crédit Mutuel est-il défiscalisé ?
Non. Il s’agit d’un livret bancaire fiscalisé. Ses intérêts doivent être comparés en net après impôt et prélèvements sociaux, contrairement à certains livrets réglementés exonérés.
Quel est le taux du Livret Orange ?
Le taux peut évoluer. Vérifiez le taux brut actuel dans la documentation Crédit Mutuel ou auprès de votre conseiller, puis calculez son équivalent net après fiscalité.
Faut-il privilégier le Livret Orange ou le Livret A ?
Dans beaucoup de cas, un livret réglementé non rempli reste prioritaire grâce à sa fiscalité avantageuse. Le Livret Orange se regarde plutôt comme un complément si les livrets prioritaires sont déjà utilisés.
Peut-on retirer l’argent facilement ?
Un compte sur livret est conçu pour une épargne disponible. Les modalités pratiques de retrait, de versement et de calcul des intérêts doivent toutefois être vérifiées dans vos conditions Crédit Mutuel.