En bref
- L’épargne salariale à La Poste dépend des dispositifs ouverts aux salariés et de leur situation contractuelle.
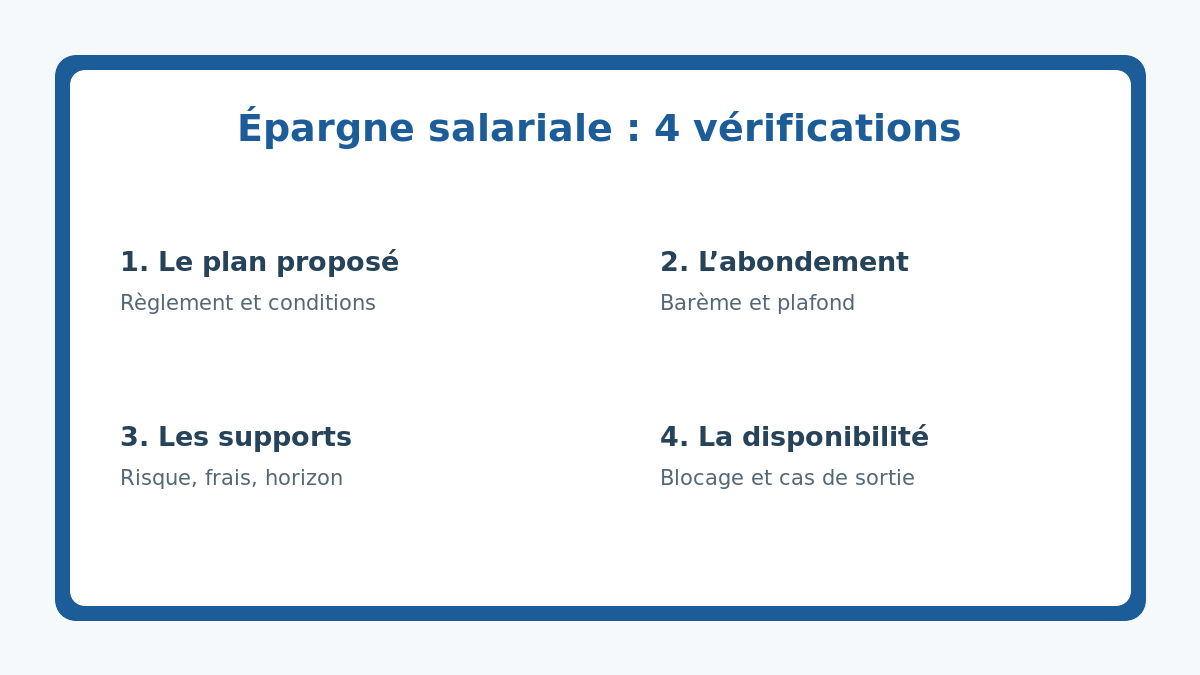
- Avant un versement, vérifiez le règlement du plan, l’éventuel abondement, les frais, les supports et les cas de déblocage.
- Les informations personnalisées se consultent via les canaux RH et l’espace épargnant indiqué dans vos documents d’entreprise.
Pour comprendre l’épargne salariale à La Poste, commencez par vos documents RH : ils indiquent le plan éventuellement proposé, les conditions de versement et le gestionnaire. Il n’existe pas une solution identique pour tous les collaborateurs : l’accès, l’abondement et les choix de placement dépendent notamment du dispositif en vigueur et de votre statut.
Ne confondez pas ce mécanisme avec un livret bancaire personnel. L’épargne salariale est un cadre collectif lié à l’entreprise ; elle peut associer versements volontaires, intéressement ou participation lorsque ces éléments sont prévus.
Quels dispositifs peuvent concerner un salarié de La Poste ?
Les plans les plus fréquents en entreprise sont le PEE (plan d’épargne entreprise) et, pour une épargne retraite, le PERECO. Leur présence et leurs règles exactes doivent être confirmées dans la documentation remise aux salariés : règlement du plan, note RH, bulletin d’information ou espace épargnant.
| Point à contrôler | Pourquoi c’est utile | Où le trouver |
|---|---|---|
| Type de plan | Il détermine la durée de blocage et la finalité de l’épargne. | Règlement et information RH. |
| Abondement | L’employeur peut compléter un versement, dans les limites prévues. | Notice du plan et campagne de versement. |
| Supports disponibles | Le niveau de risque et l’horizon de placement ne sont pas les mêmes. | Espace épargnant et DIC des fonds. |
| Déblocage anticipé | Certaines situations permettent une sortie avant le terme légal. | Règlement du plan et justificatifs demandés. |
Comment vérifier votre épargne salariale à La Poste
La démarche la plus sûre consiste à retrouver le dernier courrier ou courriel relatif au plan, puis à utiliser uniquement le lien ou les coordonnées qui y figurent. Si vous ne retrouvez rien, sollicitez le service RH ou le contact épargne indiqué sur vos documents de travail. Évitez de saisir des identifiants après avoir suivi un lien reçu par SMS ou par message non sollicité.
Point de vigilance — Un versement sur un plan d’épargne salariale peut rester indisponible plusieurs années. Lisez les conditions de disponibilité et n’engagez pas une somme nécessaire à court terme. Les performances passées d’un support ne garantissent pas ses performances futures.
Versement volontaire, abondement et fiscalité : les questions à poser
Lorsqu’une campagne de versement est ouverte, comparez d’abord le montant que vous souhaitez immobiliser avec votre épargne de précaution. Vérifiez ensuite si un abondement est prévu et selon quel barème : un complément employeur peut modifier l’intérêt du versement, mais il ne doit pas faire oublier le risque des supports choisis.
La fiscalité dépend de la nature des sommes, de la durée de détention et de la situation de sortie. Les plafonds et règles évoluent ; pour une décision individuelle, appuyez-vous sur le règlement du plan et, si nécessaire, sur un professionnel compétent. Les repères généraux publiés par Service-Public.fr peuvent aider à comprendre le cadre, sans remplacer les conditions propres au plan proposé.
Les bons réflexes avant de choisir un support
- définir un horizon : projet proche, moyen terme ou préparation de la retraite ;
- lire le document d’information de chaque support, notamment son niveau de risque et ses frais ;
- ne pas concentrer toute son épargne sur un seul support ou sur le seul employeur ;
- conserver les confirmations de versement et les documents de déblocage.
Si votre interrogation porte surtout sur une rémunération, une prime ou un avantage collectif, notre guide sur la lecture d’une grille de salaire et des dispositifs collectifs donne une méthode utile pour distinguer fixe, primes et éléments d’épargne. Pour vos accès RH La Poste, consultez aussi notre guide GTA La Poste et les réflexes de connexion sécurisée.
Questions fréquentes
Comment savoir si j’ai un plan d’épargne salariale à La Poste ?
Consultez vos communications RH, vos bulletins d’information et l’espace épargnant indiqué par l’entreprise. En cas de doute, demandez le règlement du plan au service RH.
Peut-on retirer son épargne avant la fin du blocage ?
Des cas de déblocage anticipé peuvent exister selon le plan et votre situation. Vérifiez la liste applicable et les justificatifs exigés avant toute demande.
L’abondement est-il automatique ?
Non, ses modalités sont définies par le règlement : montant, plafond, période de versement et éventuelles conditions. Ne versez pas sans avoir vérifié ces paramètres.
Photo d’illustration : Petbluzz, « A busy day in the office 02 », licence CC BY-SA 4.0, recadrée.
